Khi chuyển nhượng (mua bán) quyền sử dụng đất, các bên thường phải nộp ba khoản chính: thuế thu nhập cá nhân bằng 2% giá chuyển nhượng (người bán), lệ phí trước bạ 0,5% (người mua) và phí công chứng hợp đồng tính theo giá trị giao dịch. Ngoài ra còn lệ phí cấp sổ và phí thẩm định hồ sơ do từng tỉnh quy định.
Tóm tắt nhanh
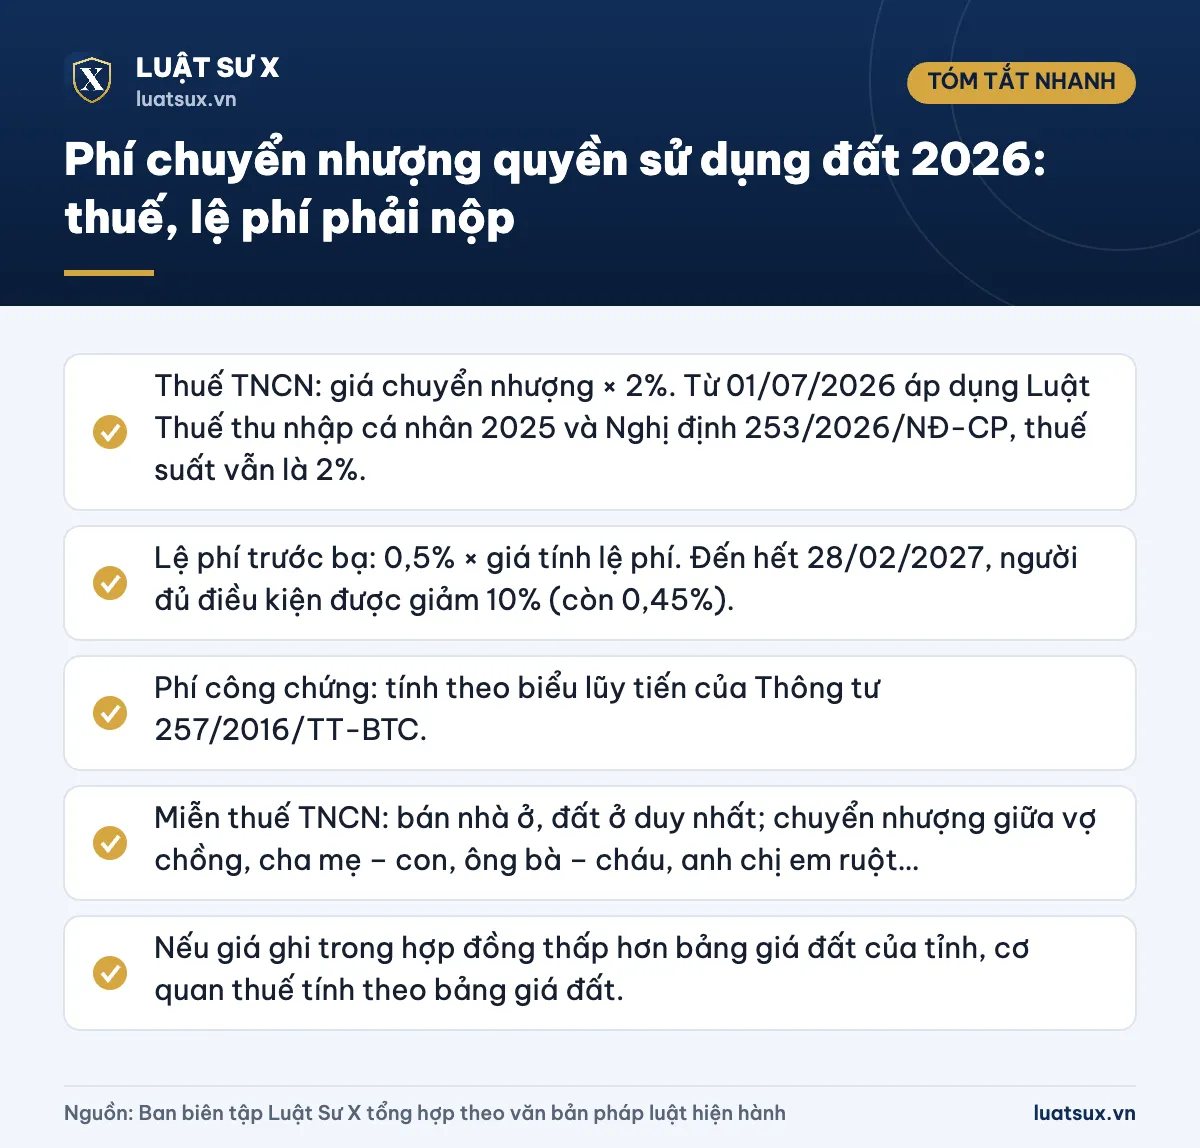
- Thuế TNCN: giá chuyển nhượng × 2%. Từ 01/07/2026 áp dụng Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP, thuế suất vẫn là 2%.
- Lệ phí trước bạ: 0,5% × giá tính lệ phí. Đến hết 28/02/2027, người đủ điều kiện được giảm 10% (còn 0,45%).
- Phí công chứng: tính theo biểu lũy tiến của Thông tư 257/2016/TT-BTC.
- Miễn thuế TNCN: bán nhà ở, đất ở duy nhất; chuyển nhượng giữa vợ chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột…
- Nếu giá ghi trong hợp đồng thấp hơn bảng giá đất của tỉnh, cơ quan thuế tính theo bảng giá đất.
Chuyển nhượng quyền sử dụng đất phải nộp những khoản nào?
Người dân hay gọi chung là “phí chuyển nhượng quyền sử dụng đất” hay “phí sang tên sổ đỏ”. Về bản chất, đây là nhiều khoản khác nhau, mỗi khoản có căn cứ và người nộp riêng:
| Khoản phải nộp | Mức | Người nộp (theo thông lệ) |
|---|---|---|
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng | Bên bán (có thể thỏa thuận khác trong hợp đồng) |
| Lệ phí trước bạ | 0,5% giá tính lệ phí | Bên mua (người đăng ký đứng tên) |
| Phí công chứng | Theo biểu lũy tiến theo giá trị hợp đồng | Thỏa thuận, thường bên mua hoặc chia đôi |
| Lệ phí cấp Giấy chứng nhận, phí thẩm định hồ sơ | Do tỉnh, thành phố quy định | Thường là bên mua |
Hợp đồng chuyển nhượng quyền sử dụng đất phải được công chứng hoặc chứng thực theo Luật Đất đai 2024 (trừ trường hợp pháp luật có quy định riêng, ví dụ giao dịch của doanh nghiệp kinh doanh bất động sản). Nếu chỉ viết giấy tay, bạn sẽ khó sang tên và dễ phát sinh tranh chấp; xem thêm bài cách làm giấy tờ mua bán đất viết tay theo quy định pháp luật.
Cách tính thuế thu nhập cá nhân 2%
Thuế chuyển nhượng quyền sử dụng đất hiện nay là bao nhiêu?
Trước đây, thuế TNCN từ chuyển nhượng bất động sản được hướng dẫn tại Luật Thuế TNCN 2007 và Thông tư 111/2013/TT-BTC. Từ 01/07/2026, Luật Thuế thu nhập cá nhân 2025 (Luật 109/2025/QH15) có hiệu lực, được hướng dẫn bởi Nghị định 253/2026/NĐ-CP. Thuế suất vẫn giữ nguyên 2%, áp dụng cho cả cá nhân cư trú và không cư trú.
Công thức: Thuế TNCN phải nộp = Giá chuyển nhượng × 2%.
Giá chuyển nhượng được xác định thế nào?
- Giá chuyển nhượng là giá ghi trên hợp đồng tại thời điểm chuyển nhượng.
- Nếu hợp đồng không ghi giá đất, hoặc giá đất thấp hơn giá theo bảng giá đất (có hệ số điều chỉnh, nếu có) do UBND cấp tỉnh ban hành tại thời điểm xác định thu nhập tính thuế, thì phần giá đất được tính theo bảng giá đất.
- Thời điểm xác định thu nhập tính thuế là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật, hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu.
Cảnh báo: Việc ghi giá thấp hơn giá thực tế trên hợp đồng (“hai giá”) để giảm thuế là hành vi trốn thuế. Người vi phạm có thể bị truy thu, xử phạt vi phạm hành chính về thuế, nặng hơn có thể bị xem xét trách nhiệm hình sự. Hãy kê khai đúng giá giao dịch thực tế.
Người nộp thuế cần có mã số thuế; từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế. Bạn có thể xem thêm cách tra cứu mã số thuế cá nhân hoặc đăng ký mã số thuế cá nhân qua mạng.
Cách tính lệ phí trước bạ
Theo Nghị định 10/2022/NĐ-CP (đã sửa đổi, bổ sung bởi Nghị định 175/2025/NĐ-CP), mức thu lệ phí trước bạ đối với nhà, đất là 0,5%. Người đăng ký quyền sử dụng đất đứng tên mình là người nộp.
| Trường hợp | Lệ phí trước bạ |
|---|---|
| Giá trong hợp đồng cao hơn giá trong bảng giá đất của tỉnh | 0,5% × giá trong hợp đồng |
| Giá trong hợp đồng bằng hoặc thấp hơn bảng giá đất | 0,5% × diện tích × giá 1 m² theo bảng giá đất |
Chính sách giảm 10% lệ phí trước bạ đến 28/02/2027
Theo Thông tư 117/2026/TT-BTC (triển khai Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số), từ 15/08/2026 đến hết 28/02/2027, công dân đủ điều kiện được giảm 10% lệ phí trước bạ đối với nhà, đất nhận chuyển nhượng, tức từ 0,5% xuống 0,45%. Điều kiện chính gồm có tài khoản định danh điện tử mức độ 2 và khai, nộp lệ phí trước bạ bằng phương thức điện tử theo hướng dẫn của cơ quan thuế. Mức giảm tối đa theo thông tin đã công bố là 12,65 triệu đồng mỗi lần.
Lưu ý: Chính sách giảm này chỉ áp dụng cho nhà, đất nhận chuyển nhượng. Nếu bạn thuộc nhiều diện ưu đãi cùng lúc, bạn được chọn mức ưu đãi cao nhất. Tài khoản định danh điện tử gắn với thẻ căn cước; bạn có thể xem hướng dẫn đăng ký làm thẻ căn cước online và cách tra số căn cước công dân online.
Với xe máy, ô tô, mức lệ phí trước bạ khác hoàn toàn; xem bài cách tính lệ phí trước bạ xe máy.
Phí công chứng và các khoản phí khác
Phí công chứng hợp đồng chuyển nhượng
Phí công chứng áp dụng thống nhất tại phòng công chứng và văn phòng công chứng, theo Điều 4 Thông tư 257/2016/TT-BTC (sửa đổi bởi Thông tư 111/2017/TT-BTC). Với hợp đồng chuyển nhượng quyền sử dụng đất, phí tính trên giá trị quyền sử dụng đất; nếu có nhà, công trình trên đất thì tính trên tổng giá trị đất và tài sản gắn liền.
| Giá trị hợp đồng | Mức thu |
|---|---|
| Dưới 50 triệu đồng | 50.000 đồng |
| Từ 50 đến 100 triệu đồng | 100.000 đồng |
| Trên 100 triệu đến 1 tỷ đồng | 0,1% giá trị hợp đồng |
| Trên 1 tỷ đến 3 tỷ đồng | 1 triệu đồng + 0,06% phần vượt quá 1 tỷ |
| Trên 3 tỷ đến 5 tỷ đồng | 2,2 triệu đồng + 0,05% phần vượt quá 3 tỷ |
| Trên 5 tỷ đến 10 tỷ đồng | 3,2 triệu đồng + 0,04% phần vượt quá 5 tỷ |
| Trên 10 tỷ đến 100 tỷ đồng | 5,2 triệu đồng + 0,03% phần vượt quá 10 tỷ |
| Trên 100 tỷ đồng | 32,2 triệu đồng + 0,02% phần vượt quá 100 tỷ (tối đa 70 triệu đồng) |
Ngoài phí công chứng, tổ chức hành nghề công chứng có thể thu thêm thù lao soạn thảo, nhận bản sao… theo mức do địa phương quy định hoặc theo thỏa thuận. Nên hỏi rõ bảng giá trước khi ký.
Lệ phí cấp Giấy chứng nhận và phí thẩm định hồ sơ
Các khoản này do Hội đồng nhân dân cấp tỉnh quy định nên mỗi nơi một khác. Lệ phí cấp Giấy chứng nhận thường không lớn (thường không quá vài trăm nghìn đồng mỗi lần cấp). Bạn cần xem bảng thu phí hiện hành của tỉnh, thành phố nơi có đất.
Thuế giá trị gia tăng thường không phát sinh khi cá nhân bán đất không thuộc hoạt động kinh doanh. Nếu bên bán là tổ chức, hoặc cá nhân kinh doanh bất động sản, nghĩa vụ thuế sẽ khác (thuế GTGT, thuế thu nhập doanh nghiệp hoặc thuế đối với hộ kinh doanh).
Các trường hợp được miễn thuế TNCN
Theo Nghị định 253/2026/NĐ-CP, thu nhập từ chuyển nhượng bất động sản được miễn thuế TNCN trong một số trường hợp tiêu biểu:
- Chuyển nhượng giữa người thân: vợ với chồng; cha mẹ đẻ, cha mẹ nuôi với con đẻ, con nuôi; cha mẹ chồng, cha mẹ vợ với con dâu, con rể; ông bà với cháu; anh chị em ruột với nhau, cùng một số quan hệ thân nhân khác theo quy định.
- Nhà ở, đất ở duy nhất: cá nhân chỉ có một nhà ở hoặc một thửa đất ở tại Việt Nam, đã sở hữu tối thiểu 183 ngày tính đến thời điểm chuyển nhượng và chuyển nhượng toàn bộ. Cá nhân tự kê khai và chịu trách nhiệm về nội dung này.
- Chuyển đổi đất nông nghiệp giữa hộ gia đình, cá nhân theo quy định của pháp luật đất đai để thuận lợi cho sản xuất.
- Một số trường hợp khác theo Nghị định 253/2026/NĐ-CP.
Lưu ý: Nếu chỉ chuyển nhượng một phần của nhà, đất ở duy nhất thì phần đó không được miễn thuế. Miễn thuế TNCN không đồng nghĩa với miễn lệ phí trước bạ: lệ phí trước bạ có danh mục miễn riêng tại Nghị định 10/2022/NĐ-CP, ví dụ tặng cho hoặc thừa kế giữa người thân.
Ví dụ tính tổng chi phí
Tình huống 1: Anh Nam bán thửa đất ở cho chị Lan với giá 1,5 tỷ đồng. Bảng giá đất của tỉnh tính ra 1,2 tỷ đồng. Anh Nam không thuộc diện miễn thuế.
- Thuế TNCN (anh Nam): 1,5 tỷ × 2% = 30 triệu đồng.
- Lệ phí trước bạ (chị Lan): 1,5 tỷ × 0,5% = 7,5 triệu đồng; nếu đủ điều kiện giảm 10% thì còn 6,75 triệu đồng.
- Phí công chứng: 1 triệu + 0,06% × 500 triệu = 1,3 triệu đồng.
Tình huống 2: Hợp đồng ghi giá 800 triệu đồng nhưng bảng giá đất của toàn thửa là 1 tỷ đồng. Cơ quan thuế lấy 1 tỷ đồng làm căn cứ: thuế TNCN = 20 triệu đồng và lệ phí trước bạ = 5 triệu đồng, thay vì 16 triệu và 4 triệu theo giá hợp đồng.
Tình huống 3: Ông Hùng bán căn nhà đất ở duy nhất đã đứng tên hơn một năm. Ông được miễn thuế TNCN nhưng người mua vẫn nộp lệ phí trước bạ 0,5% (hoặc 0,45% nếu đủ điều kiện giảm).
Hồ sơ, nơi nộp và những lưu ý
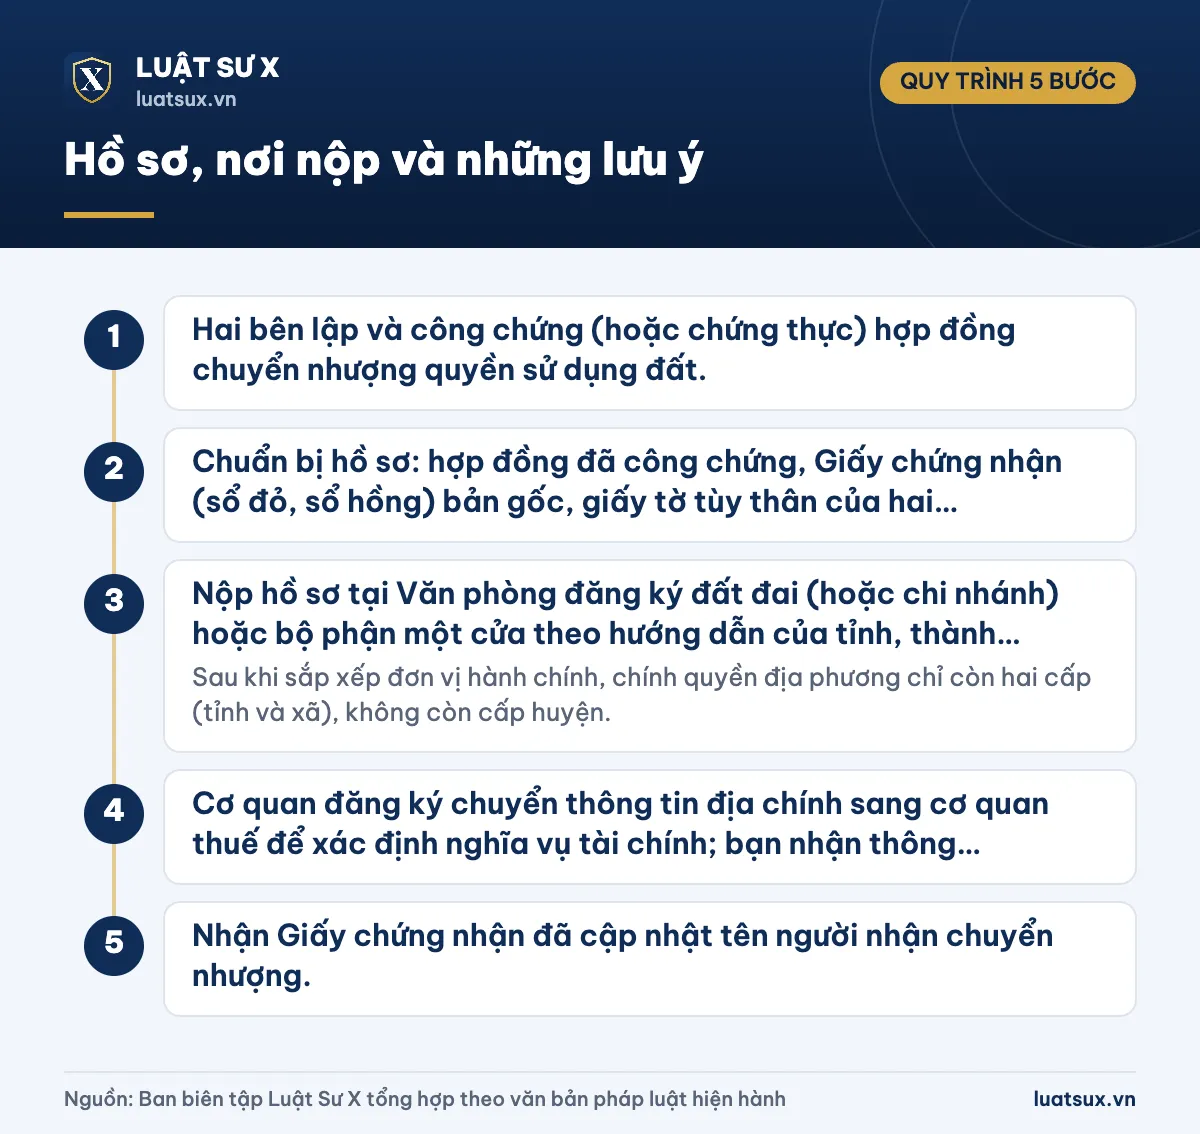
- Bước 1: Hai bên lập và công chứng (hoặc chứng thực) hợp đồng chuyển nhượng quyền sử dụng đất.
- Bước 2: Chuẩn bị hồ sơ: hợp đồng đã công chứng, Giấy chứng nhận (sổ đỏ, sổ hồng) bản gốc, giấy tờ tùy thân của hai bên (thẻ căn cước hoặc CCCD còn hạn), tờ khai thuế TNCN, tờ khai lệ phí trước bạ, đơn đăng ký biến động và giấy tờ chứng minh điều kiện miễn thuế (nếu có).
- Bước 3: Nộp hồ sơ tại Văn phòng đăng ký đất đai (hoặc chi nhánh) hoặc bộ phận một cửa theo hướng dẫn của tỉnh, thành phố. Sau khi sắp xếp đơn vị hành chính, chính quyền địa phương chỉ còn hai cấp (tỉnh và xã), không còn cấp huyện.
- Bước 4: Cơ quan đăng ký chuyển thông tin địa chính sang cơ quan thuế để xác định nghĩa vụ tài chính; bạn nhận thông báo và nộp thuế, lệ phí vào ngân sách nhà nước (có thể nộp điện tử).
- Bước 5: Nhận Giấy chứng nhận đã cập nhật tên người nhận chuyển nhượng.
Hồ sơ cụ thể và cách tiếp nhận có thể khác nhau giữa các địa phương, nên bạn cần đối chiếu với hướng dẫn của cơ quan đăng ký đất đai và cơ quan thuế nơi có đất. Mã tiểu mục khi nộp thuế TNCN từ chuyển nhượng bất động sản là 1006.
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15), có hiệu lực từ 01/07/2026.
- Nghị định 253/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
- Nghị định 10/2022/NĐ-CP về lệ phí trước bạ, được sửa đổi bởi Nghị định 175/2025/NĐ-CP; Thông tư 13/2022/TT-BTC (sửa đổi bởi Thông tư 67/2025/TT-BTC).
- Nghị quyết 66.22/2026/NQ-CP và Thông tư 117/2026/TT-BTC về giảm lệ phí trước bạ nhà, đất nhận chuyển nhượng (15/08/2026 – 28/02/2027).
- Thông tư 257/2016/TT-BTC (sửa đổi bởi Thông tư 111/2017/TT-BTC) về phí công chứng.
- Luật Đất đai 2024; Luật Công chứng 2024.
- Luật Quản lý thuế 108/2025/QH15.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Chuyển nhượng quyền sử dụng đất phải nộp bao nhiêu phần trăm thuế?
Thuế TNCN là 2% giá chuyển nhượng và lệ phí trước bạ là 0,5% giá tính lệ phí. Ngoài ra bạn trả phí công chứng và các khoản phí địa phương. Người đủ điều kiện được giảm 10% lệ phí trước bạ đến hết 28/02/2027.
Ai là người nộp thuế khi mua bán đất, bên mua hay bên bán?
Theo thông lệ, bên bán nộp thuế TNCN còn bên mua nộp lệ phí trước bạ. Tuy nhiên, hai bên có thể thỏa thuận ai chịu khoản nào trong hợp đồng; thỏa thuận này không thay đổi nghĩa vụ kê khai với cơ quan thuế.
Giá trong hợp đồng thấp hơn bảng giá đất thì tính thuế thế nào?
Phần giá đất sẽ được tính theo bảng giá đất (có hệ số điều chỉnh nếu có) của UBND cấp tỉnh tại thời điểm xác định thu nhập tính thuế. Vì vậy ghi giá thấp trên hợp đồng không giúp giảm thuế mà còn có rủi ro pháp lý.
Bán đất ở duy nhất có phải nộp thuế TNCN không?
Không, nếu bạn chỉ có một nhà ở hoặc một thửa đất ở tại Việt Nam, đã sở hữu tối thiểu 183 ngày và chuyển nhượng toàn bộ. Bạn tự kê khai và chịu trách nhiệm về điều kiện này.
Tặng cho đất cho con có phải nộp thuế không?
Tặng cho giữa cha mẹ và con thuộc diện được miễn thuế TNCN và lệ phí trước bạ nếu đúng quan hệ theo quy định. Tặng cho giữa những người không thuộc diện này có thể chịu thuế TNCN theo quy định riêng đối với thu nhập từ quà tặng bất động sản.
Phí công chứng mua bán đất 2 tỷ đồng là bao nhiêu?
Theo biểu của Thông tư 257/2016/TT-BTC, phí là 1 triệu đồng + 0,06% × 1 tỷ đồng = 1,6 triệu đồng, chưa gồm thù lao soạn thảo và các chi phí khác nếu có.
Tóm lại, chi phí chuyển nhượng quyền sử dụng đất gồm thuế TNCN 2%, lệ phí trước bạ 0,5% (có thể giảm còn 0,45% đến hết 02/2027) và phí công chứng. Bạn nên kê khai đúng giá, xác định sớm mình có thuộc diện miễn thuế hay không và đối chiếu bảng giá đất của tỉnh trước khi ký hợp đồng để tính đúng ngân sách.