Theo Luật Các tổ chức tín dụng 2024, cấp tín dụng là việc thỏa thuận để tổ chức, cá nhân sử dụng một khoản tiền, hoặc cam kết cho phép sử dụng một khoản tiền, theo nguyên tắc có hoàn trả. Việc này được thực hiện bằng các nghiệp vụ: cho vay, chiết khấu, cho thuê tài chính, bao thanh toán, bảo lãnh ngân hàng, thư tín dụng và các nghiệp vụ cấp tín dụng khác.
Tóm tắt nhanh
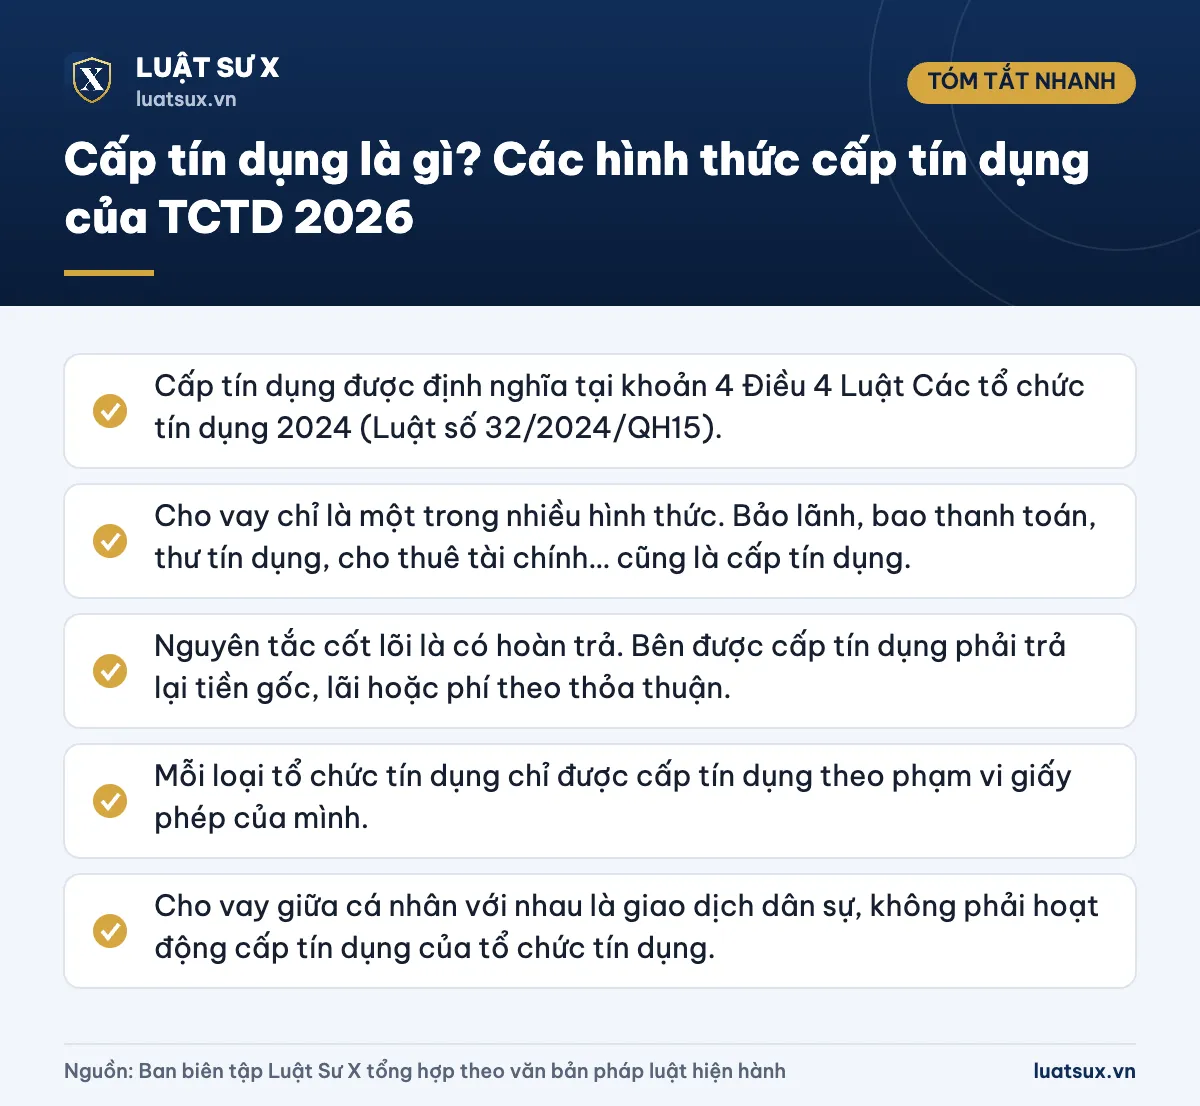
- Cấp tín dụng được định nghĩa tại khoản 4 Điều 4 Luật Các tổ chức tín dụng 2024 (Luật số 32/2024/QH15).
- Cho vay chỉ là một trong nhiều hình thức. Bảo lãnh, bao thanh toán, thư tín dụng, cho thuê tài chính… cũng là cấp tín dụng.
- Nguyên tắc cốt lõi là có hoàn trả. Bên được cấp tín dụng phải trả lại tiền gốc, lãi hoặc phí theo thỏa thuận.
- Mỗi loại tổ chức tín dụng chỉ được cấp tín dụng theo phạm vi giấy phép của mình.
- Cho vay giữa cá nhân với nhau là giao dịch dân sự, không phải hoạt động cấp tín dụng của tổ chức tín dụng.
Cấp tín dụng là gì theo quy định hiện hành?
Khái niệm này nằm trong phần giải thích từ ngữ của Luật Các tổ chức tín dụng 2024. Luật có hiệu lực từ 01/07/2024 và thay thế Luật Các tổ chức tín dụng 2010. Từ đó đến nay, Luật sửa đổi số 96/2025/QH15 (hiệu lực 15/10/2025) chỉ chỉnh một số nội dung về cho vay đặc biệt của Ngân hàng Nhà nước và thu giữ tài sản bảo đảm. Định nghĩa cấp tín dụng không thay đổi.
Có ba điểm cần nhớ khi đọc định nghĩa:
- Có thỏa thuận: hai bên phải đồng ý về số tiền, thời hạn, lãi hoặc phí và điều kiện hoàn trả.
- Sử dụng tiền hoặc cam kết cho phép sử dụng tiền: tổ chức tín dụng có thể giải ngân ngay, hoặc chỉ cam kết cho khách hàng một hạn mức để dùng khi cần. Bảo lãnh và thư tín dụng thuộc nhóm “cam kết”.
- Có hoàn trả: đây là điểm phân biệt cấp tín dụng với tặng cho hay tài trợ không hoàn lại.
Lưu ý: Trước đây, nhiều tài liệu dùng Luật 2010 (sửa đổi 2017) để giải thích khái niệm này. Luật đó đã hết hiệu lực. Danh sách hình thức cấp tín dụng trong Luật 2024 có thêm thư tín dụng và quy định cụ thể hơn theo từng loại tổ chức tín dụng.
Các hình thức cấp tín dụng của tổ chức tín dụng
Luật 2024 liệt kê các nghiệp vụ cấp tín dụng. Với ngân hàng thương mại, Điều 107 của Luật nêu các hình thức gồm chiết khấu, tái chiết khấu, bảo lãnh ngân hàng, phát hành thẻ tín dụng, bao thanh toán, thư tín dụng, cho vay và các hình thức khác theo quy định của Thống đốc Ngân hàng Nhà nước. Bảng dưới đây tóm tắt bản chất từng hình thức.
| Hình thức | Bản chất | Ví dụ dễ hiểu |
|---|---|---|
| Cho vay | Bên cho vay giao hoặc cam kết giao một khoản tiền để dùng vào mục đích xác định, trong thời hạn nhất định. Bên vay hoàn trả đủ gốc và lãi theo thỏa thuận. | Vay mua nhà, vay bổ sung vốn kinh doanh, vay tiêu dùng. |
| Chiết khấu, tái chiết khấu | Tổ chức tín dụng mua giấy tờ có giá (thương phiếu, hối phiếu…) chưa đến hạn thanh toán. Tái chiết khấu là chiết khấu lại giấy tờ có giá đã được chiết khấu. | Doanh nghiệp cần tiền ngay nên bán lại thương phiếu cho ngân hàng. |
| Cho thuê tài chính | Tổ chức tín dụng mua tài sản theo yêu cầu của khách hàng rồi cho khách thuê dài hạn. Khách hàng trả tiền thuê theo kỳ. | Công ty thuê máy móc, thiết bị sản xuất. |
| Bao thanh toán | Tổ chức tín dụng mua lại khoản phải thu của bên bán, hoặc ứng trước tiền thanh toán thay cho bên mua, theo hợp đồng mua bán hàng hóa, cung ứng dịch vụ. | Nhà cung cấp bán hàng chịu, nhờ ngân hàng ứng tiền thay bên mua. |
| Bảo lãnh ngân hàng | Tổ chức tín dụng cam kết với bên nhận bảo lãnh sẽ thực hiện nghĩa vụ tài chính thay cho khách hàng nếu khách hàng không thực hiện hoặc thực hiện không đầy đủ. Khách hàng phải nhận nợ bắt buộc và hoàn trả cho tổ chức tín dụng. | Ngân hàng bảo lãnh thực hiện hợp đồng, bảo lãnh thanh toán cho doanh nghiệp. |
| Thư tín dụng | Cấp tín dụng thông qua nghiệp vụ phát hành, xác nhận, thương lượng thanh toán, hoàn trả thư tín dụng. | Doanh nghiệp nhập khẩu mở L/C để thanh toán cho đối tác nước ngoài. |
| Phát hành thẻ tín dụng | Tổ chức tín dụng cấp cho chủ thẻ một hạn mức để chi tiêu trước, trả tiền sau. | Quẹt thẻ tín dụng mua hàng, đến kỳ sao kê mới thanh toán. |
Lưu ý: Danh mục trên áp dụng đầy đủ cho ngân hàng thương mại. Các tổ chức tín dụng khác chỉ được thực hiện một phần, tùy loại hình và giấy phép.
Tổ chức nào được cấp tín dụng?
Khoản 38 Điều 4 Luật 2024 quy định tổ chức tín dụng là tổ chức kinh tế có tư cách pháp nhân, thực hiện một, một số hoặc tất cả hoạt động ngân hàng. Tổ chức tín dụng gồm bốn nhóm:
- Ngân hàng: ngân hàng thương mại, ngân hàng chính sách, ngân hàng hợp tác xã. Nhóm này có phạm vi hoạt động rộng nhất.
- Tổ chức tín dụng phi ngân hàng: công ty tài chính tổng hợp và công ty tài chính chuyên ngành (công ty tài chính tín dụng tiêu dùng, công ty cho thuê tài chính…). Nhóm này không được nhận tiền gửi của cá nhân và không cung ứng dịch vụ thanh toán qua tài khoản của khách hàng.
- Tổ chức tài chính vi mô: chủ yếu phục vụ cá nhân, hộ gia đình có thu nhập thấp và doanh nghiệp siêu nhỏ.
- Quỹ tín dụng nhân dân: hoạt động theo mô hình hợp tác xã, mục tiêu chính là tương trợ nhau trong sản xuất, kinh doanh và đời sống.
Ví dụ: một công ty cho thuê tài chính có thể cho thuê tài chính và cho vay trong phạm vi giấy phép. Công ty đó không thể mở tài khoản thanh toán hay nhận tiền gửi tiết kiệm của dân.
Cấp tín dụng và cho vay khác nhau thế nào?
Cấp tín dụng là khái niệm rộng, còn cho vay là một hình thức cụ thể. Mọi khoản cho vay của tổ chức tín dụng đều là cấp tín dụng. Ngược lại, không phải cấp tín dụng nào cũng là cho vay.
- Bảo lãnh ngân hàng: ngân hàng không giao tiền cho khách hàng. Ngân hàng chỉ cam kết trả thay khi khách hàng không thực hiện nghĩa vụ.
- Thư tín dụng: ngân hàng cam kết thanh toán cho người thụ hưởng khi bộ chứng từ phù hợp.
- Cho thuê tài chính: khách hàng được dùng tài sản và trả tiền thuê, không nhận khoản tiền mặt nào.
Điều này có ý nghĩa thực tế. Khi ngân hàng xét hạn mức tín dụng của một doanh nghiệp, họ tính cả dư nợ cho vay lẫn các khoản bảo lãnh, thư tín dụng đang phát hành.
Cho vay giữa cá nhân có phải cấp tín dụng không?
Không. Hoạt động ngân hàng, trong đó có cấp tín dụng, do tổ chức tín dụng thực hiện theo giấy phép. Khi bạn cho bạn bè, người thân vay tiền, quan hệ đó là hợp đồng vay tài sản theo Bộ luật Dân sự 2015. Hai bên tự thỏa thuận lãi suất nhưng không được vượt mức trần mà Bộ luật Dân sự quy định (hiện là 20%/năm của khoản tiền vay, trừ trường hợp luật khác có quy định khác).
Nếu cho vay với lãi suất quá cao một cách thường xuyên, người cho vay có thể bị xử lý hành chính. Trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự về tội cho vay lãi nặng trong giao dịch dân sự theo Bộ luật Hình sự.
Nếu cần lập giấy tờ cho khoản vay giữa cá nhân, bạn có thể tham khảo bài mẫu giấy vay tiền, giấy ghi nợ viết tay.
Cảnh báo: Các nhóm cho vay không có giấy phép mà thu lãi cao, đòi nợ bằng đe dọa là “tín dụng đen”. Bạn không nên vay từ những nguồn này. Hành vi đe dọa, cưỡng đoạt khi đòi nợ có thể bị xử lý hình sự.
Những trường hợp bị hạn chế hoặc không được cấp tín dụng
Luật 2024 đặt ra giới hạn để bảo đảm an toàn hoạt động và tránh cấp tín dụng ưu ái cho người có liên quan. Các nhóm giới hạn chính gồm:
- Không được cấp tín dụng cho một số đối tượng có quan hệ với tổ chức tín dụng, ví dụ thành viên Hội đồng quản trị, Ban kiểm soát, Tổng giám đốc (Giám đốc), cổ đông lớn, doanh nghiệp do những người này sở hữu trên 10% vốn điều lệ. Danh sách chi tiết nằm tại Điều 134 của Luật.
- Giới hạn dư nợ: tổng dư nợ cấp tín dụng đối với một khách hàng và người có liên quan không được vượt tỷ lệ nhất định so với vốn tự có của tổ chức tín dụng. Với tổ chức tín dụng phi ngân hàng, mức giới hạn thấp hơn so với ngân hàng và đã được siết lại trong Luật 2024.
- Điều kiện với khách hàng: tổ chức tín dụng chỉ cấp tín dụng khi khách hàng có mục đích sử dụng vốn hợp pháp, có khả năng tài chính để trả nợ và đáp ứng điều kiện của tổ chức đó.
Lưu ý: Một số khoản cấp tín dụng nhỏ như cho vay phục vụ đời sống, cấp tín dụng qua thẻ, cho thuê tài chính, cho vay tiêu dùng hoặc khoản vay của tổ chức tài chính vi mô được Luật 2024 xử lý riêng. Bạn nên xem văn bản gốc nếu cần áp dụng vào một trường hợp cụ thể.
Lưu ý khi tiếp cận tín dụng
Khi làm hồ sơ vay tại ngân hàng hay công ty tài chính, bạn nên chuẩn bị và kiểm tra các nội dung sau:
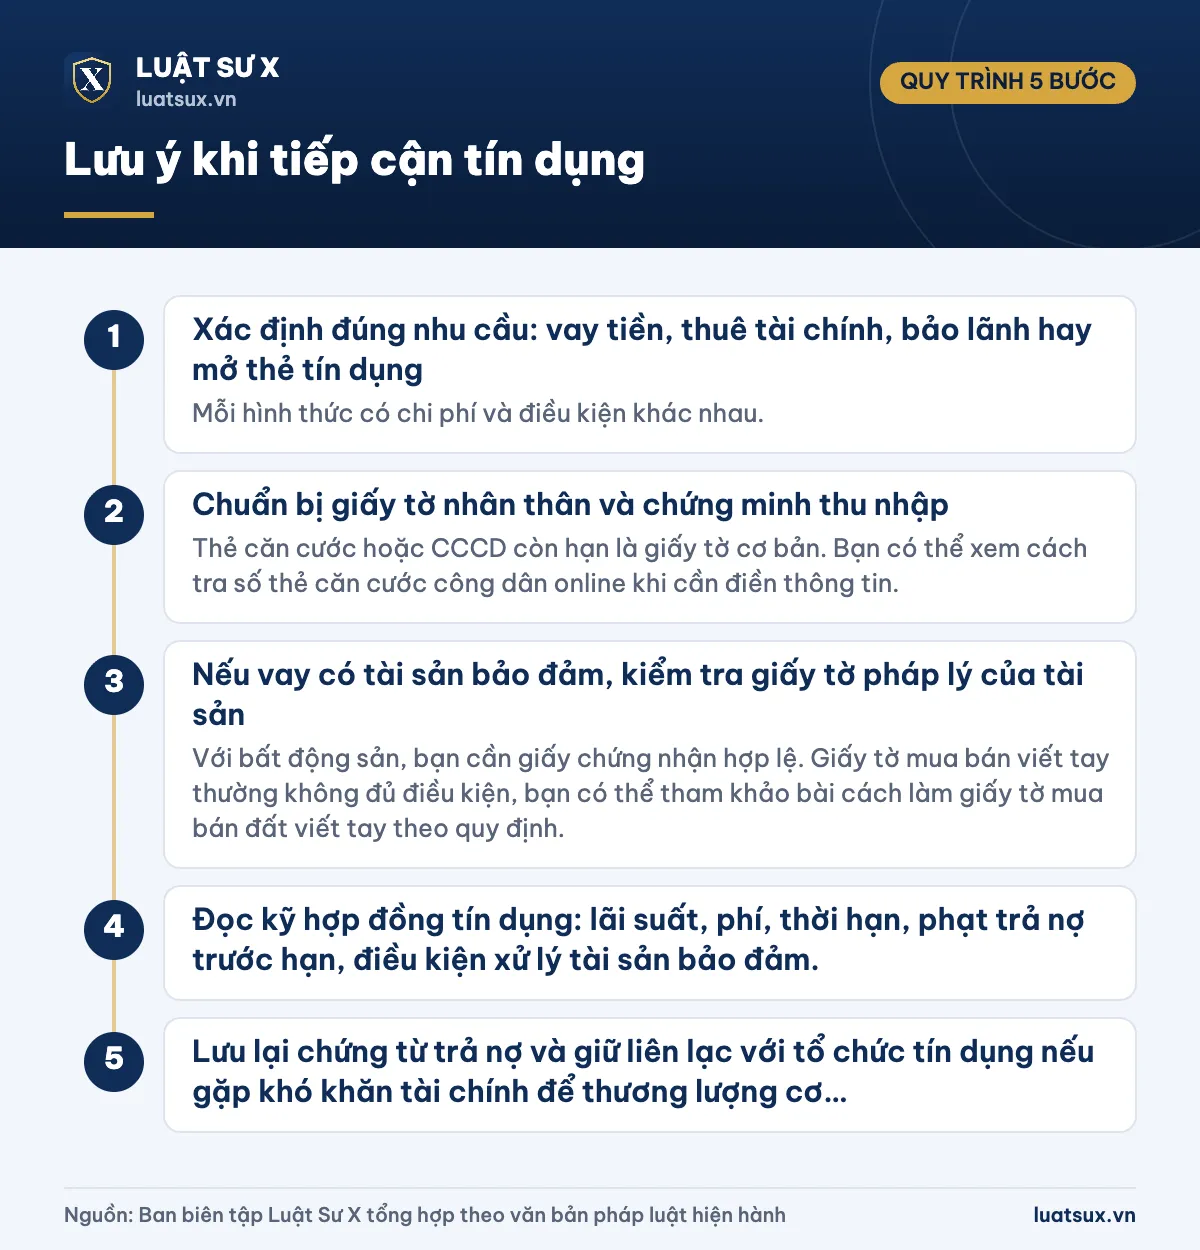
- Bước 1: Xác định đúng nhu cầu: vay tiền, thuê tài chính, bảo lãnh hay mở thẻ tín dụng. Mỗi hình thức có chi phí và điều kiện khác nhau.
- Bước 2: Chuẩn bị giấy tờ nhân thân và chứng minh thu nhập. Thẻ căn cước hoặc CCCD còn hạn là giấy tờ cơ bản. Bạn có thể xem cách tra số thẻ căn cước công dân online khi cần điền thông tin.
- Bước 3: Nếu vay có tài sản bảo đảm, kiểm tra giấy tờ pháp lý của tài sản. Với bất động sản, bạn cần giấy chứng nhận hợp lệ. Giấy tờ mua bán viết tay thường không đủ điều kiện, bạn có thể tham khảo bài cách làm giấy tờ mua bán đất viết tay theo quy định.
- Bước 4: Đọc kỹ hợp đồng tín dụng: lãi suất, phí, thời hạn, phạt trả nợ trước hạn, điều kiện xử lý tài sản bảo đảm.
- Bước 5: Lưu lại chứng từ trả nợ và giữ liên lạc với tổ chức tín dụng nếu gặp khó khăn tài chính để thương lượng cơ cấu nợ.
Về ghi thông tin nơi cấp trên giấy tờ tùy thân trong hồ sơ vay, bạn có thể xem thêm bài cách ghi nơi cấp căn cước công dân trong hồ sơ.
Từ 15/10/2025, Luật sửa đổi Luật Các tổ chức tín dụng còn bổ sung quy định về điều kiện và trình tự tổ chức tín dụng thu giữ tài sản bảo đảm của khoản nợ xấu. Vì vậy khi ký hợp đồng thế chấp, bạn nên hiểu rõ các điều khoản về xử lý tài sản.
Câu hỏi thường gặp
Cấp tín dụng có phải là cho vay không?
Không hoàn toàn. Cho vay chỉ là một trong các hình thức cấp tín dụng. Ngoài ra còn có chiết khấu, cho thuê tài chính, bao thanh toán, bảo lãnh ngân hàng, thư tín dụng, phát hành thẻ tín dụng và các nghiệp vụ khác.
Có bao nhiêu hình thức cấp tín dụng của ngân hàng thương mại?
Luật Các tổ chức tín dụng 2024 nêu các hình thức chính: cho vay, chiết khấu và tái chiết khấu, bảo lãnh ngân hàng, phát hành thẻ tín dụng, bao thanh toán, thư tín dụng. Thống đốc Ngân hàng Nhà nước có thể quy định thêm hình thức khác.
Công ty tài chính có được cấp tín dụng không?
Có, nhưng trong phạm vi giấy phép. Công ty tài chính là tổ chức tín dụng phi ngân hàng. Họ được cấp tín dụng theo loại hình, ví dụ cho vay tiêu dùng hoặc cho thuê tài chính. Họ không được nhận tiền gửi của cá nhân.
Cá nhân cho vay tiền có bị coi là cấp tín dụng không?
Không. Đó là giao dịch vay tài sản theo Bộ luật Dân sự. Tuy nhiên, người cho vay vẫn phải tuân thủ mức lãi suất tối đa theo Bộ luật Dân sự, nếu không có thể bị xử lý theo quy định của pháp luật.
Văn bản nào quy định về cấp tín dụng hiện nay?
Văn bản chính là Luật Các tổ chức tín dụng số 32/2024/QH15, được sửa đổi bởi Luật số 96/2025/QH15, cùng các nghị định và thông tư hướng dẫn của Chính phủ và Ngân hàng Nhà nước.
Căn cứ pháp lý
- Luật Các tổ chức tín dụng số 32/2024/QH15 (hiệu lực từ 01/07/2024), đặc biệt Điều 4 (giải thích từ ngữ), Điều 107, Điều 120, Điều 134.
- Luật số 96/2025/QH15 sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng (hiệu lực từ 15/10/2025).
- Bộ luật Dân sự 2015 (quy định về hợp đồng vay tài sản).
- Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017, 2025).
Tóm lại, cấp tín dụng là khái niệm rộng hơn cho vay: mọi thỏa thuận cho sử dụng tiền hoặc cam kết cho sử dụng tiền theo nguyên tắc có hoàn trả, do tổ chức tín dụng thực hiện, đều thuộc phạm vi này. Khi cần vay hoặc bảo lãnh, bạn nên chọn đúng loại hình tổ chức tín dụng, đúng hình thức và đọc kỹ hợp đồng trước khi ký. Thông tin cập nhật tháng 10/2026.